
APOLLONIA : LES VICTIMES FONT APPEL
Publié : octobre 1, 2013 Classé dans : Arnaques, Banque, Crédit, Immobilier, Impôts, Placements | Tags: ANVI-Asdevilm, Apollonia, BPI Commentaires fermés sur APOLLONIA : LES VICTIMES FONT APPELMise en examen dans l’affaire Apollonia, la BPI voit son statut passer en témoin assisté. Les victimes font appel contre cette décision concernant la BPI.

Nouvel épisode dans la douloureuse affaire Apollonia. Les victimes engagent un recours, après la requalification de la mise en examen de BPI (Banque Patrimoine et Immobilier) en statut de témoin assisté.
Petit rappel des faits d’une partie de ce dossier complexe : en juillet 2012, BPI (Banque Patrimoine et Immobilier), a été mise en examen en tant que personne morale au chef d’escroquerie en bande organisée pour son action dans le volet bancaire de l’affaire Apollonia. Le 13 septembre 2013, le Tribunal de Grande Instance de Marseille a rendu une ordonnance répondant favorablement à la demande de la banque, d’octroi d’un simple statut de témoin assisté. A la suite de cette décision concernant BPI, les victimes engagent un recours.
« Ayant rendu une décision d’étape, le juge doit donner suite à plusieurs demandes d’actes. En outre, l’analyse du dossier continue à faire apparaître de graves manquements dont les juridictions civiles et pénales sont saisies. L’instruction se poursuit donc. A ce stade, il est extrêmement hâtif d’affirmere que les banques sont déchargées de toute responsabilité pénale, et encore moins civile » explique Me Jacques Gobert, défenseur des victimes.
Un dossier pénal de plus de 70.000 pages
« Nous sommes fort surpris par cette ordonnance qui semble exonérer la banque de sa responsabilité pénale. Et ce, tout en indiquant comme certain qu’en s’abstenant de prendre attache avec les emprunteurs, elle se pliait à l’exigence inacceptable d’Apollonia et se privait par ailleurs d’exercer son devoir de conseil. L’ordonnance reconnaît donc que la loi Scrivener a bien été violée » insiste Claude Michel, président de l’ANVI-Asdevilm, représentant l’association des victimes de l’affaire.
Et de poursuivre : « riche de 70 000 pages, le dossier pénal issu de la première phase d’instruction (menée entre 2008 et 2012 par Madame LEVY juge d’instruction, la division financière du SRPJ de Marseille, la sous-direction de la lutte contre la criminalité organisée et la délinquance financière de Nanterre), est accablant pour les banques. C’est sur ces bases qu’avaient été prononcées les mises en examen de juillet 2012 ».
En attendant, les familles trompées par Apollonia et les banques, sont ruinées et implacablement poursuivies par ces mêmes banques. Après cinq longues années d’instruction, on en demeure aujourd’hui encore au stade des investigations. A quand les condamnations et le versement de dommages et intérêts ?
Par ailleurs, vous pouvez vous abonner à mon blog, en cliquant à haut à droite.
Merci pour votre fidélité : 66.000 pages vues en quelques mois et un peu plus de 120 billets sur mon blog.
Pour les découvrir, il suffit de cliquer ici.
RESIDENCE DE TOURISME : LE SORT DE RESITEL BIENTOT FIXE
Publié : septembre 25, 2013 Classé dans : Immobilier, Placements | Tags: liquidation judiciaire, passif, procédure de sauvegarde 4 CommentairesLe tribunal de commerce de Tarbes devrait rendre son délibéré sur Résitel, fin décembre. Une situation très inconfortable pour les clients de cette filiale d’exploitation du groupe Lagrange.

Le suspens continue pour les clients de Résitel, une filiale d’exploitation du groupe Lagrange. Après l’audience du 16 septembre au tribunal de commerce de Tarbes, le sort de cette société mise sous sauvegarde n’est pas encore scellé puisque le délibéré devrait intervenir en décembre prochain.
Dans l’intervalle, l’expert judiciaire désigné pour chiffrer le passif continuera sa mission. Pour les seuls investisseurs, il s’agit d’évaluer le manque à gagner résultant de la dénonciation prématurée des baux commerciaux par Résitel. A cela s’ajoute le risque de remise en cause des avantages fiscaux par l’administration fiscale.
LE POIDS DU PASSIF
« Actuellement, il n’y a pas de communication sur le passif de Résitel. Si l’on s’en tient aux loyers échus impayés, soit 6 mois de loyer sur les résidences en négociation, il doit tourner autour de 4 millions d’euros. Compte tenu des centaines de résiliations de baux conclus avec les investisseurs, le passif devrait logiquement s’alourdir d’au moins 10 millions d’euros » explique une source proche du dossier.
A ce stade du dossier, deux scénarios sont plutôt envisagés pour ce dossier : soit l’homologation du plan de sauvegarde pendant quelques mois, soit la liquidation judiciaire.
UNE CAUTION EN JEU ?
« La liquidation judiciaire permettrait d’éviter une aggravation du passif et pourquoi pas, de faire jouer la caution Lagrange Gestion Luxembourg qui est actuellement tente de se dégager de toute responsabilité » poursuit un connaisseur du dossier.
En revanche, l’homologation du plan de sauvegarde risque de se traduire par une fuite en avant. Combien d’années faudra-t-il à Résitel pour éponger son passif ? Lors du dernier exercice, cette société a réalisé 15,5 millions d’euros de chiffre d’affaires et dégagé 1,7 millions d’euros de déficit.
En attendant le verdict, les investisseurs privés ont interpellé Madame la Garde des Sceaux sur l’absence d’information à propos de la procédure de sauvegarde et de la viabilité du plan de sauvegarde de Résitel, au regard des résultats des autres sociétés du groupe Lagrange. Affaire à suivre.
IMMOBILIER : OU POUVEZ-VOUS ACHETER ?
Publié : septembre 20, 2013 Classé dans : Immobilier, Placements | Tags: Capacim, Crédit Foncier, Université Paris-Dauphine Commentaires fermés sur IMMOBILIER : OU POUVEZ-VOUS ACHETER ? En matière de logement, quel est votre pouvoir d’achat ? Dans quelles villes pouvez-vous acheter? La dernière édition du baromètre Capacim (Université Paris-Dauphine et Crédit Foncier)apporte une réponse.
Locataire, vous souhaitez devenir propriétaire de votre résidence principale. Détenant déjà votre toit, une opération d’achat revente vous tente pour vous agrandir ou/et d’acheter dans un secteur plus résidentiel. Dans ce billet, je vous signale les points à retenir de la dernière édition du baromètre Capacim (Université Paris-Dauphine et Crédit Foncier) révélant une très forte disparité de la capacité d’achat immobilier des particuliers en France d’une ville à une autre. Dans cette étude, elle a été mesurée sur six ans, entre 2007 et 2012, dans 10 grandes villes de province, à Paris et dans 19 communes d’Ile-de-France.
Sans surprise, la forte hausse des prix de l’immobilier a donné un avantage aux personnes déjà propriétaires. Leur patrimoine a mécaniquement progressé. En moyenne, la capacité d’achat immobilier des « secundo-accédants » (88 % en Province ; 85 % en Ile-de-France hors Paris) est désormais trois fois supérieure à celle des « primo-accédants » (respectivement 27 % et 29 %). Une preuve qu’il faut entrer dans l’immobilier par la petite porte. Quitte à acquérir quelques années plus tard, le logement de ses rêves. Dans cet enfer fiscal, les plus-values sur la résidence principale restent encore préservées.
Ne pas devenir propriétaire sous prétexte que l’on ne trouve pas le logement souhaité constitue un bon moyen pour payer des loyers partant en fumée et de ne pas profiter des hausses du marché. Et partant de se trouver de plus en plus désolvabilisé.
D’importants écarts d’une ville à l’autre
Certaines villes ne semblent plus accessibles aux futurs acquéreurs
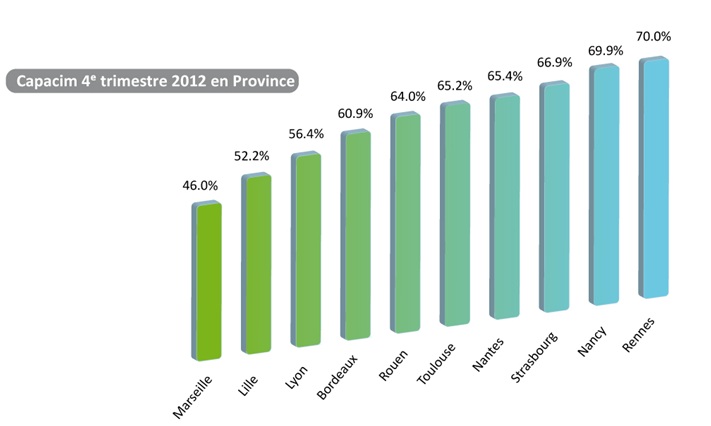
Six ménages sur dix en moyenne sont en capacité d’acheter un bien immobilier correspondant à leurs besoins dans 1 des 10 métropoles de Province, selon Capacim. Fin 2012, cette capacité atteignait 46,0 % à Marseille et 70,0 % à Rennes. Comprenez que quasiment un couple sur deux peut devenir propriétaire dans la cité phocéenne. Et près de deux couples sur trois, peuvent le devenir à Rennes.
Et si vous êtes primo-accédants, orientez-vous sur les 5 villes suivantes où les prix vous permettront d’acheter votre toit : Nancy, Strasbourg, Toulouse, Rennes et Rouen.
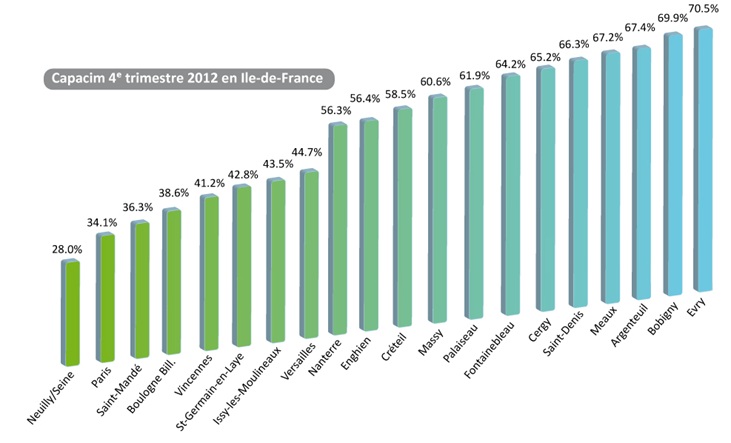
Changement de décor, en région parisienne. Plus d’un ménage sur deux en moyenne est en capacité d’acheter un bien immobilier correspondant à ses besoins dans 1 des 19 villes d’Ile-de-France (hors Paris). Fin 2012, cette fameuse capacité se chiffrait à 28,0 % dans la commune très résidentielle de Neuilly-sur-Seine (92) et grimpait à 70,5 % à Evry (91).
Si l’on se centre sur Paris, seulement un ménage sur trois a les moyens financiers d’acheter un bien immobilier correspondant à ses besoins dans la capitale.
Il me reste à vous souhaiter bon courage pour emprunter le chemin de l’acquéreur immobilier.
Enfin vous pouvez vous abonner à mon blog, en cliquant à haut à droite. Merci pour votre fidélité : plus 64.000 pages vues en quelques mois et près de 120 billets sur mon blog. Pour les découvrir, il suffit de cliquer ici. Faites connaitre mon blog en utilisant les réseaux sociaux, type Twitter. MERCI A VOUS.
RESIDENCES DE TOURISME : LE MAROC S’Y MET AUSSI
Publié : septembre 11, 2013 Classé dans : Immobilier, Placements | Tags: Maroc, Pierre & Vacances, RIPT 4 CommentairesSavez-vous que le concept de résidences de tourisme s’exporte au Maroc ? Le gouvernement du Royaume souhaiterait réaliser 40.000 lits dans ce secteur d’ici 15 ans, en faisant appel essentiellement à l’épargne des particuliers.

Un investissement sous le soleil marocain?
Depuis près de cinq ans, le Maroc pays que je connais bien, lorgne vers les résidences de tourisme. Au royaume, ces équipements intermédiaires entre l’hôtellerie et la location saisonnière portent le nom de résidences immobilières de promotion touristique (RIPT).
Début septembre, le Conseil de gouvernement (à Rabat), vient d’adopter un nouveau projet de loi pour compléter le dispositif actuel. Objectif : drainer l’investissement vers les résidences immobilières de promotion touristique, afin de réaliser 40.000 lits en RIPT à l’horizon 2020, dans les destinations phares du Maroc. Ce score ambitieux d’équipements touristiques est inscrit dans le cadre de la Vision 2020. Le Maroc se lance donc dans la chasse aux touristes.
Jusqu’à présent, le dispositif réglementaire et fiscal des RIPT au Maroc, se révèle peu attractif pour développer ce type produit. Sans entrer dans les détails de la fiscalité marocaine, je vous signale qu’il est question de faire évoluer le régime fiscal des RIPT (il passerait du régime foncier à celui professionnel). En attendant, un acteur majeur comme Pierre&Vacances a de fortes ambitions dans ce pays.
Nuitées réalisées dans les établissements d’hébergement touristiques classés, hors Résidents – Source : Ministère du Tourisme Marocain
Comme le rappelle un journal marocain, « Les RIPT est une forme d’immobilier locatif à vocation touristique mise en place afin d’enrichir et diversifier l’offre en hébergement touristique. Il s’agit de répondre aux besoins de la clientèle tant nationale qu’internationale en termes de services, de confort et de prix ».
Un mariage à trois
Notre confrère marocain poursuit : « Le principe de la RIPT implique trois acteurs : la société de promotion en charge principalement d’édifier la résidence, la société de gestion locative qui exploite la résidence, et enfin les acquéreurs devant confier leur appartement à la société de gestion contre un rendement et un droit d’habitation annuels prédéterminés ». Voici pour la théorie. Comme des opérateurs plus ou moins professionnels risquent de se positionner comme exploitants de RIPT. Voici pour la théorie, je me demande comment se déroulera la pratique pour les investisseurs privés. Que vous soyez français ou étranger, faites preuve de prudence avant d’investir.


Vos derniers commentaires