
PASSOIRES THERMIQUES : QUID DU DOUBLEMENT DU DEFICIT FONCIER ?
Publié : Mai 23, 2023 Classé dans : Immobilier, Impôts | Tags: rénovation énergétique 1 commentaire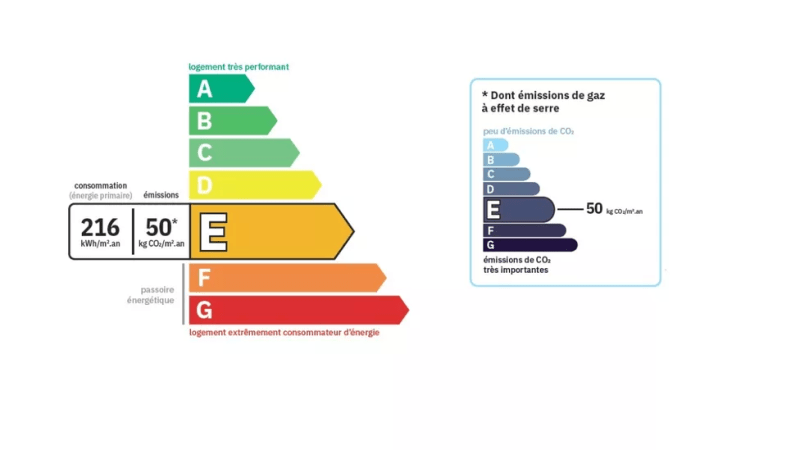
Dommage, cette nouvelle mesure fiscale ne profitera pas à tous les bailleurs.
Votée le 25 novembre dernier, la seconde loi de finances rectificative pour 2022, a doublé le déficit foncier pour les propriétaires bailleurs entreprenant des travaux d’envergure, afin de gagner plusieurs classes énergie. Le décret d’application a finalement été publié il y a quelques semaines.
A première vue, cette mesure est louable, tant pour la qualité du parc locatif que pour les finances des propriétaires. Mais elle risque de laisser certains d’entre eux sur le côté du chemin.
Doublement du déficit foncier : une mesure lissée sur trois ans
La loi de finances rectificative a relevé de 10 700 à 21 400 € la limite annuelle de l’imputation du déficit foncier sur le revenu global, lorsque ce déficit résulte de dépenses de travaux de rénovation énergétique permettant à un logement de passer d’une classe E, F ou G à une classe A, B, C ou D. Cette mesure s’étend sur trois ans pour les devis acceptés à compter du 5 novembre 2022, payés entre le 1er janvier 2023 et le 31 décembre 2025.
Les bailleurs au « forfait » oubliés
Cette mesure vise exclusivement les bailleurs imposés au « réel », qui peuvent déduire de leurs revenus locatifs un certain nombre de dépenses (intérêts d’emprunt, frais de gestion, travaux d’entretien et d’amélioration, taxe foncière…) et, le cas échéant, se créer un déficit foncier reportable sur le revenu global (hors partie constituée des intérêts d’emprunt) de l’année à hauteur de 10 700 ou 21 400 €. Quant au solde éventuel, il est reportable sur les revenus fonciers des dix années suivantes. Tous les loueurs percevant plus de 15 000 € de recettes locatives annuelles sont automatiquement imposés au réel.
Les « petits » bailleurs oubliés
Rappelons que les bailleurs percevant moins de 15 000 € de recettes locatives annuelles ont le choix entre :
– le régime micro-foncier et son abattement forfaitaire de 30 % sur les recettes locatives, (forfait) censé couvrir l’intégralité de leurs charges et dépenses
– et, sur option, une imposition au réel.
« Les bailleurs au forfait et réalisant des travaux d’économies d’énergie ne bénéficient, par définition, pas du doublement du déficit foncier regrette Bertrand de Raymond. Le Gouvernement aurait pu majorer l’abattement forfaitaire. Et de poursuivre : fiscalement, il est plus judicieux de pratiquer une déduction sur les revenus fonciers imposés au TMI du bailleur, majoré des prélèvements sociaux à 17,2 %, que sur le revenu global fiscalisé au seul TMI. »
Quelle stratégie en théorie seulement ?
° Si vous êtes assujetti à un TMI de 30 % et percevez des revenus fonciers supérieurs à 21 400 €, l’option pour l’imputation du déficit foncier sur les revenus fonciers serait à privilégier.
° À l’inverse, plus le TMI augmente, plus ce doublement du déficit deviendrait fiscalement intéressant. Mais ce choix n’est pas possible actuellement.
L’option pour le réel est-elle toujours intéressante ?
Dès lors, au vu du doublement du déficit foncier, les bailleurs au forfait doivent-ils opter pour le réel ? Pas forcément. « Ce choix doit dépendre du montant des travaux engagés, de l’importance des charges pesant sur le bien, s’il a été financé ou non à crédit… explique Bertrand de Raymond. Bien sûr, si le total des charges est inférieur au montant de l’abattement, par exemple 4 500 € pour 15 000 € de recettes locatives, mieux vaut rester au forfait. D’autant que l’option pour le réel est irrévocable pendant trois ans ». En attendant, l’interdiction à la location des logements énergivores est en marche.
IMMO : LA DECLARATION D’OCCUPATION EN 10 POINTS
Publié : Mai 8, 2023 Classé dans : Immobilier 9 Commentaires
PROPRIETAIRE OCCUPANT ET (OU) BAILLEUR, LE COMPTE A REBOURS A COMMENCE POUR LA DECLARATION D’OCCUPATION AU FISC
Volontairement je reviens sur cette formalité qui me prend la tête. Voici la marche à suivre pour cette déclaration à établir avant le 1er juillet 2023.
Plusieurs possibilités : faire cette démarche en ligne ou joindre un agent par téléphone au 0 809 401 401 (service gratuit + prix d’un appel), du lundi au vendredi de 8 h 30 à 19 h ou encore vous rendre directement dans votre service des impôts ou dans l’espace France services le plus proche de votre domicile.
° Cette nouvelle obligation déclarative ne s’accompagne pas d’une nouvelle imposition. Mais les taxes d’habitation sur les résidences secondaires et sur les logements vacants sont maintenues.
° Même si le bien locatif est géré par une agence immobilière, en tant que le bailleur il faut effectuer cette déclaration.
° Vous devez établir une déclaration pour tous vos locaux dont vos dépendances : cave, parking, garage, etc. Mais si celles-ci constituent un même lot avec votre maison ou votre appartement, vous pouvez faire une déclaration unique dans le cadre de votre parcours déclaratif.
° La location saisonnière est proposée dans le parcours « loué ». Seule la date de début de location saisonnière est demandée. Il n’est pas nécessaire d’identifier les différents locataires.
° Propriétaire de votre résidence principale, l’administration vous demande des informations déjà préremplies dans votre espace sécurisé sur impots.gouv.fr.
Si elles sont incorrectes ou incomplètes, vous devez les corriger. Après cette première déclaration, seuls les changements de situation devront être signalés.
° En cas d’indivision avec vos frères et sœurs, une seule déclaration suffit. D’ailleurs en cas de dépôts multiples, la dernière déclaration sera prise en compte.
° En cas de détention de parts de SCI (société civile immobilière), l’obligation déclarative s’applique aux personnes morales comme aux personnes physiques propriétaires. Là encore, la déclaration déposée par un associé au nom de la SCI suffit.
°Si vous habitez avec vos deux enfants mineurs ou majeurs, il n’est pas nécessaire de les ajouter dans la liste des occupants du logement.
° Quid de la taxe foncière, si la surface affichée est plus importante que celle de mon appartement ? Rien ne changera.
La surface affichée correspond à la base sur laquelle votre bien immobilier est évalué aujourd’hui. En fait la surface réelle diffère de la surface dite « Loi Carrez », qui ne prend pas en compte l’espace dont la hauteur sous plafond est inférieur à 1,80 m par exemple.
Mon précédent billet sur le sujet. REAGISSEZ ICI
SCPI : LE DEMEMBREMENT VIAGER (2)
Publié : avril 5, 2023 Classé dans : Famille, Immobilier | Tags: SCPI Commentaires fermés sur SCPI : LE DEMEMBREMENT VIAGER (2)SI DES PARENTS CO-SOUSCRIVENT DES PARTS DE SOCIETES CIVILES DE PLACEMENT IMMOBILIER AVEC LEURS ENFANTS, ILS PREPARENT LEUR TRANSMISSION PATRIMONIALE

Revenons sur le démembrement de propriété des parts de SCPI, cette fois en étudiant la co-souscription directe des parts de SCPI par le donateur (celui qui donne) et le donataire (celui qui reçoit) en démembrement viager. Cette solution nécessite une décision anticipée et concertée entre les co-souscripteurs et un transfert de liquidités préalable à l’investissement au travers d’un don manuel de sommes d’argent (qui peut se réaliser sans aide en complétant le formulaire cerfa n°2735 dédié.). Dans ce cas de figure, on n’a pas besoin de recourir aux services d’un notaire.
Comme pour le démembrement viager d’un bien immobilier détenu en direct, l’âge de l’usufruitier fixe la répartition de la valeur fiscale des parts de SCPI démembrées entre usufruitier et nu-propriétaire. Le barème fiscal applicable est défini par l’article 669 du Code général des impôts
| Valeurs de l’usufruit et de la nue-propriété Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
| Moins de 21 ans | 90 % | 10 % |
| 21 à 30 ans | 80 % | 20 % |
| 31 à 40 ans | 70 % | 30 % |
| 41 à 50 ans | 60 % | 40 % |
| 51 à 60 ans | 50 % | 50 % |
| 61 à 70 ans | 40 % | 60 % |
| 71 à 80 ans | 30% | 70 % |
| 81 à 90 ans | 20 % | 80 % |
| Plus de 90 ans | 10 % | 90 % |
Transmettre de son vivant à des conditions fiscales avantageuses
Le principal avantage du démembrement viager de parts de SCPI est fiscal. Comme la nue-propriété affiche une valeur plus faible, les droits de donation portant sur cette valeur en nue-propriété sont allégés.
« Cette solution permet d’optimiser l’abattement sur les donations, fixé chaque 15 ans à 100 000€ par enfant et par parent. Ce seuil est porté à 31 865€ entre grands-parents et petits-enfants » rappelle
Philippe Lauzeral, directeur général du groupe Stellium.
Les personnes handicapées bénéficient d’un abattement spécifique de 159 325€, cumulable avec les autres abattements.
Dans le cadre d’un don préalable et d’une souscription entre donateur (usufruitier) et donataire (nu-propriétaire), il est possible de cumuler d’autres abattements comme l’exonération totale de fiscalité au titre des « dons familiaux », sans dépasser la limite des 31 865 € tous les quinze ans (art. 790 G du CGI).
Cet avantage est soumis à des contraintes d’âge : le donateur doit avoir moins de 80 ans et le donataire plus de 18 ans. Celui-ci doit être un enfant, petit-enfant ou arrière-petit-enfant du donateur, ou encore, si ce dernier n’a pas de descendant, un neveu ou une nièce.
Anticiper sa succession et continuer à percevoir des revenus
Utiliser le démembrement viager pour transmettre ses parts permet à l’usufruitier de continuer à percevoir les revenus générés par la SCPI et d’optimiser, de son vivant, sa transmission. A noter que l’usufruit d’un bien immobilier détenu en direct ou en parts comme les SCPI est taxé sur la base de la valeur de la pleine propriété au regard de impôt sur la fortune immobilière.
Au décès de l’usufruitier (donateur), le nu-propriétaire récupérera sans frais ni formalités, la pleine propriété des parts de SCPI. De plus, cette stratégie lui permet- durant la vie du donateur- de démarrer la constitution d’un patrimoine immobilier via les SCPI sans alourdir sa fiscalité (revenus fonciers sur les loyers et impôt sur la fortune immobilière, notamment).
Voici le lien de mon précédent billet de blog consacré au démembrement des parts de SCPI que l’on détient déjà.
SCPI : LE DEMEMBREMENT VIAGER (1)
Publié : mars 21, 2023 Classé dans : Immobilier, Placements | Tags: SCPI Commentaires fermés sur SCPI : LE DEMEMBREMENT VIAGER (1)Gros plan sur le démembrement de propriété de la pierre papier. Et ses avantages pour le donateur (usufruitier) et le donataire (nu-propriétaire)
A partir de la soixantaine, donner de son vivant constitue une solution judicieuse pour anticiper sa succession tout en allégeant la note à régler au fisc. Autre avantage : assurer l’avenir de ses héritiers – enfants ou petits-enfants – en leur donnant un coup de pouce financier.
Si le démembrement viager de biens immobiliers détenus en direct est assez courant, celui de parts de SCPI (société civile de placement immobilier) reste peu usité.
COMMENT CA MARCHE ?
Le démembrement viager en SCPI implique de « diviser » la pleine propriété des parts en deux parties bien distinctes :
- la nue-propriété desdites parts
- l’usufruit desdites parts.
A la différence du démembrement temporaire limité dans le temps, celui dit « viager » prend fin au décès de l’usufruitier. Alors le nu-propriétaire récupère la pleine propriété de la part de SCPI et les loyers afférents, sans payer des droits de succession.
Dans ce premier billet de blog consacré au démembrement de la pierre papier, je vais étudier le cas où le donateur (usufruitier) détient déjà des parts de SCPI en pleine propriété. Le donateur ou celui qui donne, continue de percevoir des loyers sa vie durant. Avec le démembrement viager, il donne la nue-propriété des parts, aux donataires (ceux qui reçoivent) pour préparer la transmission de son patrimoine.
Dans la pratique, mieux vaut vous adresser à votre notaire pour acter la donation des parts de SCPI. Cet officier ministériel, spécialiste du droit de la famille, proposera sans doute d’inclure une clause de réversion d’usufruit à l’acte de donation, afin de protéger votre conjoint survivant. En présence d’enfants, il recommandera de consentir une donation partage.
Certes son intervention implique de régler des « frais de notaire ». Ce poste comprend les émoluments réglementés (rémunération en contrepartie d’une prestation précise), les honoraires libres et non règlementés, les débours, les droits et taxes.
EXEMPLES
Avec le concours de Stellium, prenons deux cas de figure.
° Agé de 67 ans, un père de 2 enfants détient 320 000 € de SCPI en pleine propriété dont il souhaite donner la nue-propriété à ses enfants. Comme il n’a jamais consenti de donation, il peut profiter de l’abattement de 100 000 € par enfant. Avec une tranche d’âge comprise entre 60 et 70 ans, la nue-propriété équivaut à 60% de la valeur des parts, soit 192 000 €. Résultat : cet associé de parts de SCPI peut transmettre 96 000 € à chacun de ses enfants, sans débourser des droits de donation.
° Agé de 85 ans, un père de 2 enfants détient 320 000 € de SCPI en pleine propriété dont il souhaite donner la nue-propriété à ses enfants. Mais cette fois la valeur de la nue-propriété équivaut à 80% de la pleine propriété, soit 256 000 €. Après l’abattement de 100.000 € par enfant, il faudra malgré tout acquitter de droits de donation pour les 2 enfants de 7 588 €. Soit 3 794€ pour chacun.
« La valeur de la nue-propriété se calcule en fonction de l’âge de l’usufruitier. Aussi plus l’on attend pour effectuer un démembrement, plus cela coute cher en terme de droit de donation » prévient Philippe Lauzerel à la tête de Stellium. Mieux vaut par conséquent, optimiser le plafond des 100 000 € d’abattement en tenant compte du barème de l’article 669 du CGI.
Un bémol toutefois : effectuer un démembrement vous empêche ensuite d’effectuer des arbitrages sur des parts de SCPI. Par conséquent, mieux vaut choisir de solides SCPI qui performeront sur la durée. Il faut être très vigilant sur la sélection des SCPI.
Dans un prochain billet, je me pencherai sur le démembrement des parts de SCPI lors de leur souscription.
DONNEZ VOTRE AVIS ICI


Vos derniers commentaires